Sommaire : 8 sections
- 10 % sur les travaux d’installation, de mise aux normes et d’entretien (vidange et curage compris) d’un assainissement individuel, fourniture et pose facturées par la même entreprise.
- La condition tient en une ligne : un local à usage d’habitation achevé depuis plus de deux ans. Résidence principale ou secondaire, le texte ne fait pas la différence.
- Ce n’est pas 5,5 % : ce taux est réservé aux prestations de rénovation énergétique, dont l’assainissement ne fait pas partie.
- C’est vous, le client, qui attestez sur le devis ou la facture. Sans cette certification, le taux réduit n’est pas applicable.
- Aucun dossier à déposer, et rien dans le texte ne subordonne ce taux à l’absence des autres aides pour l’assainissement non collectif.
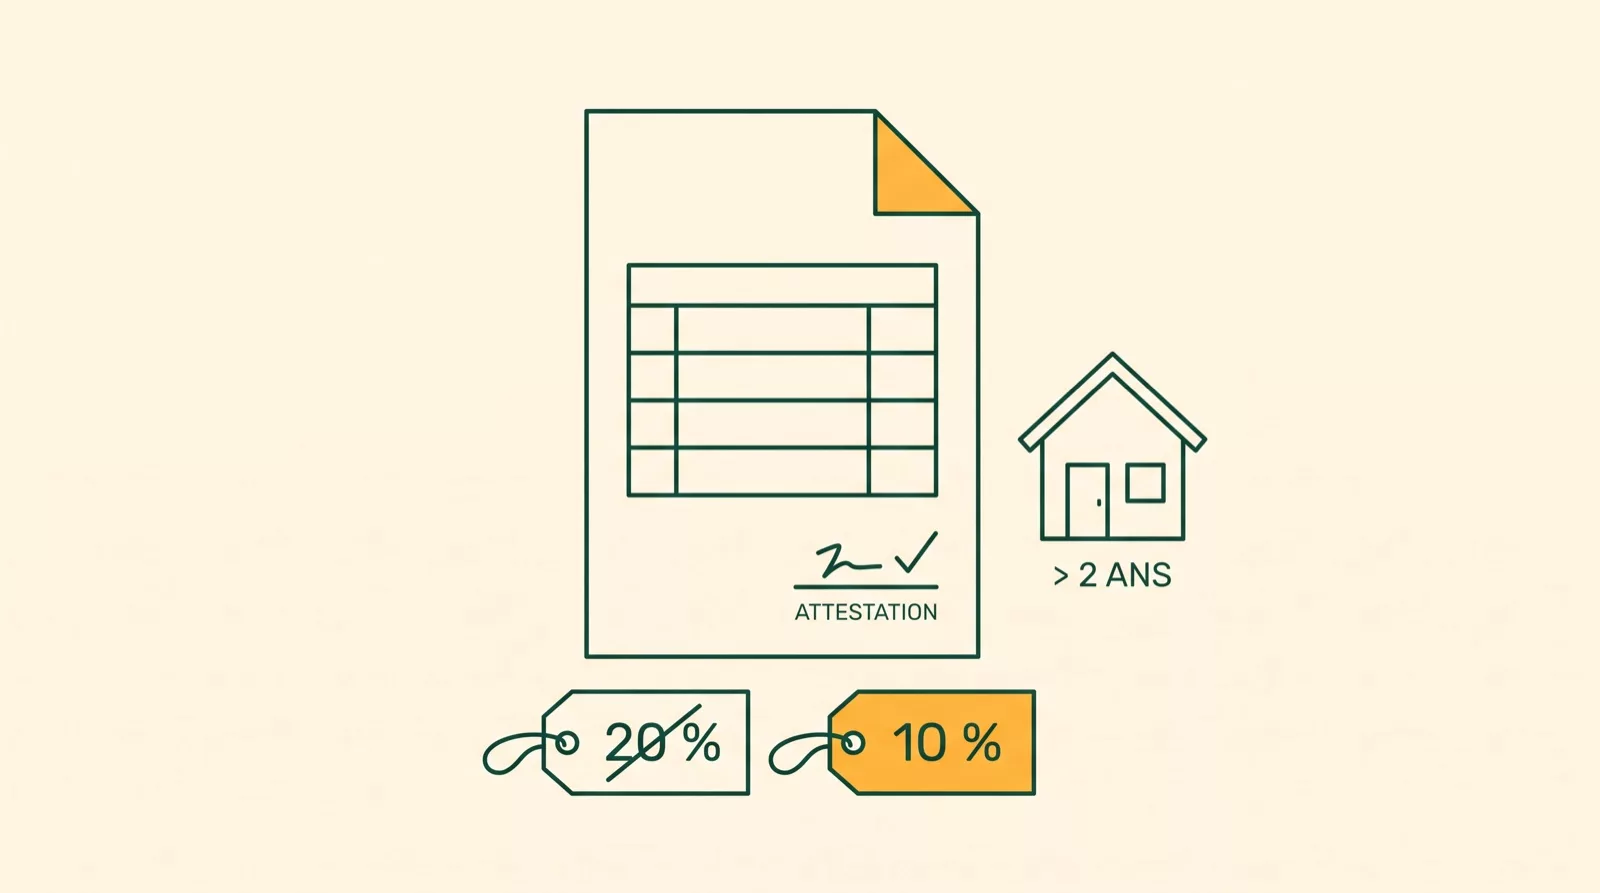
Quels travaux sont à 10 %
Le taux réduit vise les « travaux d’amélioration, de transformation, d’aménagement et d’entretien » portant sur des « locaux à usage d’habitation, achevés depuis plus de deux ans ». La doctrine fiscale y range expressément l’assainissement individuel, et son tableau des taux applicables aux travaux sur réseaux ouvre deux lignes, toutes deux à 10 % : les travaux d’installation et de mise aux normes d’un côté, les travaux d’entretien, vidange et curage, de l’autre. Remplacer une fosse hors d’usage, poser une micro-station ou un filtre compact après un rapport défavorable du SPANC, faire vidanger : tout cela relève du même taux.
« Les travaux d’installation, de mise aux normes et d’entretien des systèmes d’assainissement individuel relèvent du taux réduit de 10 % »
La fourniture est comprise, à une condition : qu’elle soit facturée par l’entreprise qui réalise la pose. L’article 279-0 bis écarte en effet du taux réduit la fourniture des « gros équipements » dont la liste est fixée par arrêté, à l’article 30-00 A de l’annexe IV au code général des impôts : chaudière, cuve à fioul, citerne à gaz, pompe à chaleur, ascenseur, cabine de hammam ou de sauna prête à poser, systèmes de climatisation. Ni la fosse septique, ni la fosse toutes eaux, ni la micro-station, ni le filtre compact n’y figurent. Sur un devis fourniture et pose, l’ensemble est donc à 10 %, cuve comprise.
Ce qui reste à 20 %
Quatre cas sortent du taux réduit. Le logement neuf, ou achevé depuis moins de deux ans : l’assainissement d’une construction neuve est au taux normal. Les travaux qui entraînent une augmentation de surface de plus de 10 %, exclus au même titre que la construction. Le matériel acheté seul : la fourniture ne suit le taux des travaux que lorsqu’elle est facturée par l’entreprise qui pose, si bien qu’une cuve prise chez un négociant pour l’installer vous-même reste une vente de marchandise, pas un chantier. Enfin, les travaux immobiliers réalisés pour le compte de l’exploitant du service public d’assainissement, cas qui ne concerne pas un particulier.
Deux précisions pour lire un devis. La sous-traitance ne vous concerne pas : les travaux facturés par un sous-traitant à l’entreprise principale relèvent du taux normal, mais la facture finale qui vous est adressée bénéficie bien des 10 %. Le terrassement, lui, n’est traité à part nulle part : le mot n’apparaît pas dans la doctrine que nous avons consultée, qui vise les travaux d’installation sans distinguer les postes. Nous ne publions donc pas de règle de ventilation, contrairement à ce qu’on lit souvent. Si un devis met le terrassement à 20 %, demandez à l’entreprise sur quel texte elle s’appuie.
Pourquoi le 5,5 % ne s’applique pas
Le taux de 5,5 % existe, mais pour les « prestations de rénovation énergétique » : isolation thermique, chauffage, ventilation, eau chaude sanitaire, selon une liste fixée par l’arrêté du 4 décembre 2024, modifié en juillet 2026. L’assainissement non collectif n’y figure pas, et la frontière se comprend : une filière de traitement des eaux usées n’est pas un poste d’économie d’énergie. La confusion vient de ce que deux articles voisins portent les deux taux réduits ; celui qui vous concerne est l’article 279-0 bis, pas l’article 278-0 bis A. C’est la même logique qui explique que MaPrimeRénov’ pour une fosse septique n’existe pas. Un devis d’assainissement affiché à 5,5 % n’est donc pas une bonne affaire, c’est une erreur de taux : faites-la rectifier avant de signer.
L’attestation à signer sur le devis
Le taux réduit n’est pas automatique : le 3 de l’article 279-0 bis le subordonne à une certification du preneur, c’est-à-dire de vous. Sur le devis ou sur la facture, vous attestez trois choses : les travaux portent sur des locaux à usage d’habitation, ces locaux sont achevés depuis plus de deux ans, et les travaux ne relèvent pas des exceptions, construction neuve et augmentation de surface de plus de 10 %. Beaucoup d’entreprises impriment déjà cette mention au bas de leurs devis ; il vous reste à la dater et à la signer.
C’est votre pièce, pas celle de l’artisan, et c’est la seule démarche que la TVA réduite vous demande : ni formulaire à envoyer, ni service à saisir, ni délai à respecter. Sans cette certification, en revanche, le taux réduit n’est pas applicable et l’entreprise doit facturer à 20 %. Conservez le devis signé et la facture : c’est la trace qui justifie le taux appliqué, et elle ne coûte rien à ranger.
Obtenir les 10 % sur votre devis, étape par étape
-
Vérifier l’âge du logementPlus de deux ans depuis l’achèvement. Maison neuve ou agrandissement de plus de 10 % : taux normal.
-
Demander un devis fourniture et poseUne seule entreprise facture la cuve et la pose : la fourniture suit alors le taux des travaux.
-
Signer l’attestation sur le devisVous certifiez que le local est une habitation achevée depuis plus de deux ans, hors exceptions.
-
Contrôler la factureLe taux de 10 % doit y figurer. Conservez le devis signé et la facture.
L’effet sur un devis : un exemple
Prenons un devis de 10 000 € hors taxes pour la fourniture et la pose d’une filière complète, chiffre rond choisi pour la simplicité du calcul, pas comme un prix de référence. À 20 %, la facture s’élève à 12 000 € TTC. À 10 %, elle s’élève à 11 000 € TTC. L’écart est de 1 000 €, et le taux porte sur la totalité du montant facturé, sans dossier à déposer ni versement à attendre : l’économie se lit directement sur la facture, le jour où vous la réglez. Pour les fourchettes de prix réelles selon le dispositif, la page choisir sa filière d’assainissement donne les ordres de grandeur.
Rien n’interdit le cumul : l’article 279-0 bis ne subordonne pas le taux réduit à l’absence d’autres aides. La TVA à 10 % s’ajoute donc à l’éco-PTZ assainissement et aux aides des agences de l’eau quand votre bassin en propose, chaque dispositif gardant ses propres règles. Une différence mérite d’être connue : l’éco-PTZ suppose un logement occupé en résidence principale, la TVA réduite non.
Questions fréquentes
La TVA à 10 % s’applique-t-elle à une résidence secondaire ?
Qui doit signer l’attestation, moi ou l’entreprise ?
La vidange de la fosse septique est-elle aussi à 10 % ?
Statut probable, délai applicable, budget et aides de votre secteur. Résultat complet à l’écran, sans laisser vos coordonnées.
Si vous demandez ensuite un devis, vos coordonnées vont à un seul installateur de votre secteur. Jamais à cinq, jamais revendues.